Promesses d’approbation et prudence
Prêt personnel à approbation garantie au Canada? Comprendre la promesse
Un prêt légitime suppose une évaluation. Une correspondance rapide, une préadmissibilité ou une réponse conditionnelle ne constitue pas une offre finale; promettre que tout le monde sera approuvé peut signaler une fraude.
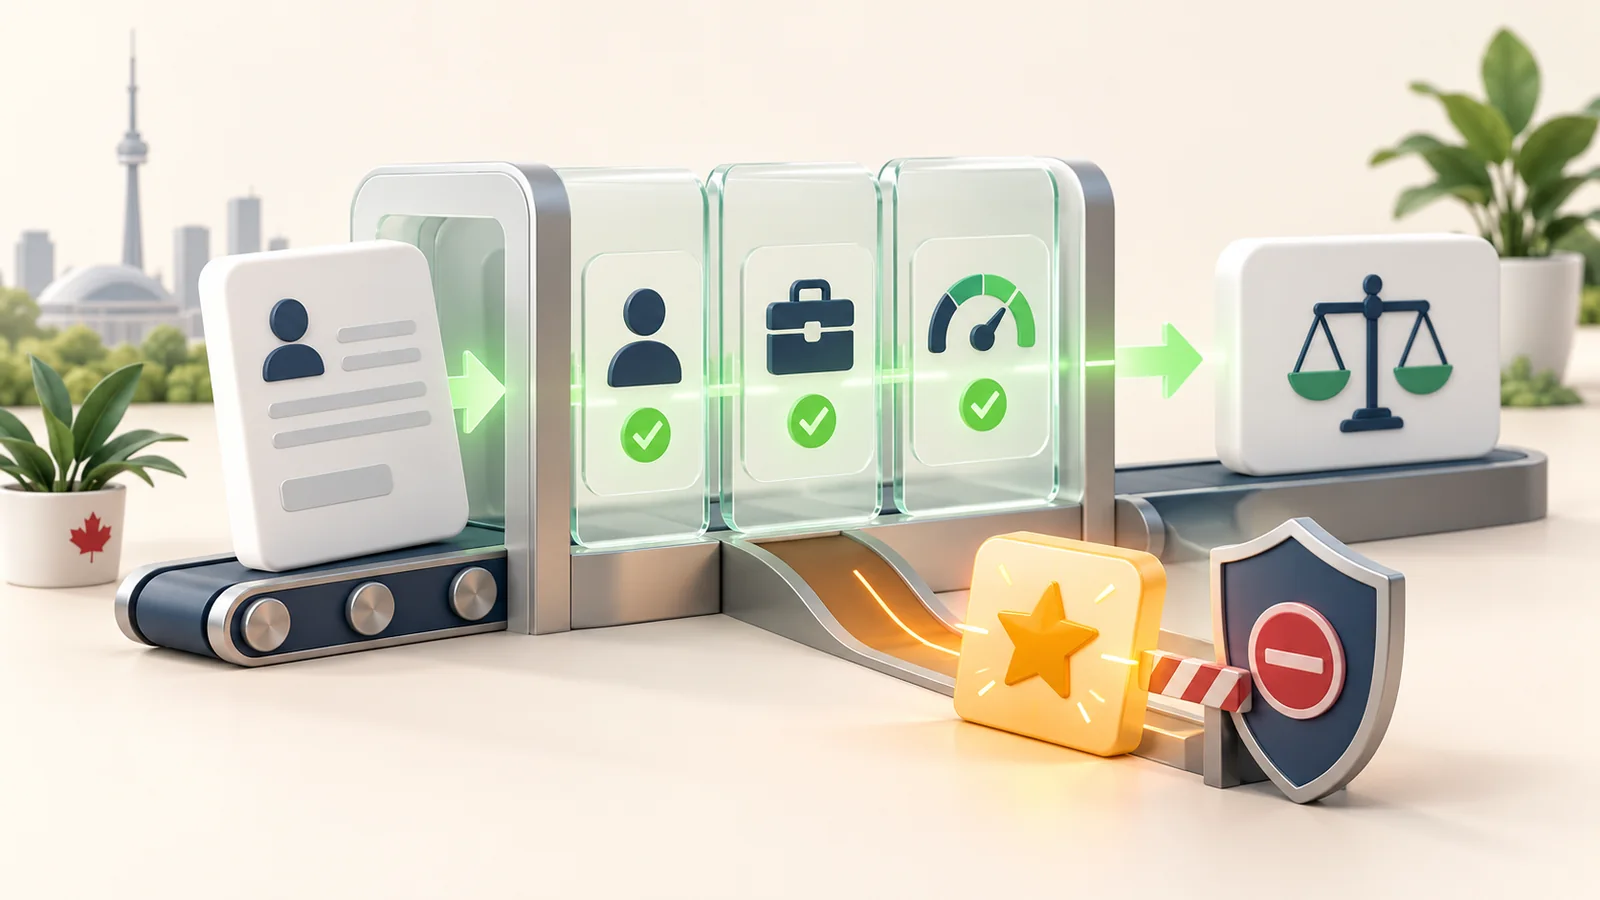
Une approbation peut-elle vraiment être garantie?
Le prêteur assume le risque de ne pas être remboursé. Un fournisseur légitime vérifie donc normalement si la personne et le prêt demandé respectent ses règles avant de présenter une offre finale. Selon l’Agence de la consommation en matière financière du Canada (ACFC), les prêteurs demandent généralement une preuve de revenu régulier, un compte bancaire et une adresse permanente, et la plupart effectuent une vérification de crédit lors d’une demande.
Les critères varient. Le fournisseur peut examiner l’identité, la province, l’âge, le revenu, la stabilité d’emploi, les dettes, le dossier de crédit, le montant, une garantie et ses propres politiques. Il peut refuser la demande ou proposer une somme plus petite ou des conditions différentes.
Lendari ne garantit pas l’approbation. Lendari est une plateforme de comparaison et de recommandation, et non un prêteur. Remplir son formulaire n’est pas conclure une convention de crédit et ne garantit ni fournisseur, ni offre, ni taux, ni montant, ni conditions, ni délai de financement. Chaque fournisseur indépendant effectue ses vérifications.
Pourquoi cette promesse attire l’attention
Une dépense urgente, un refus antérieur ou une cote faible peut rendre la certitude très séduisante. Des publicités emploient parfois « tout le monde est accepté », « approbation instantanée », « aucune question » ou « mauvais crédit garanti ». Ce langage peut pousser à agir avant de vérifier l’entreprise et le coût.
Le Centre antifraude du Canada (CAFC) avertit expressément les consommateurs au sujet des entreprises qui garantissent un prêt même avec un mauvais crédit ou sans crédit. De faux sites peuvent recueillir des renseignements, annoncer une approbation rapide puis exiger des frais initiaux pour « garantir » le prêt. La victime paie sans jamais recevoir les fonds.
Une expression recherchée sur Internet n’est pas une norme de produit. Il faut traiter « approbation garantie » comme une affirmation à vérifier, non comme une preuve.
Quatre étapes souvent confondues
1. Résultat de comparaison ou recommandation
Une plateforme peut utiliser les renseignements fournis pour trouver une option participante ou orienter la personne vers un fournisseur. Cela signifie seulement qu’une voie potentielle existe; ce n’est pas l’approbation d’un prêteur.
2. Préadmissibilité ou évaluation initiale
Le fournisseur peut produire un premier résultat à partir de données limitées et déclarées par la personne. Demandez s’il s’agit d’une estimation, si une demande de crédit a eu lieu et quels éléments restent à confirmer.
3. Approbation conditionnelle
La décision dépend alors de conditions précises : identité, revenu, emploi, compte bancaire, garantie ou crédit à confirmer. Si l’information ne peut pas être vérifiée ou change, les conditions peuvent être modifiées ou retirées.
4. Offre finale et convention
L’offre finale nomme le prêteur et précise les modalités écrites. La personne décide encore si elle accepte. Une approbation ne rend pas automatiquement le prêt abordable; il faut examiner le taux, le TAC lorsqu’il s’applique, les frais, le terme, les versements et le remboursement total.
Ce que le prêteur peut évaluer
- Identité et résidence : nom légal, âge, adresse et province admissible.
- Revenu : montant, source, régularité et pièces justificatives.
- Obligations : logement, prêts, cartes et autres paiements récurrents.
- Crédit : historique de paiement, soldes, demandes récentes et autres données.
- Prêt demandé : montant, utilisation, terme et garantie éventuelle.
- Fraude et conformité : cohérence des documents, propriété du compte et identité.
Répondre à une exigence de base ne garantit pas la décision. Consultez notre liste des conditions d’un prêt personnel au Canada.
« Sans enquête de crédit » signifie-t-il garanti?
Non. Un fournisseur qui n’utilise pas une enquête traditionnelle peut quand même analyser le revenu, les opérations bancaires, les dettes ou d’autres renseignements. Il peut aussi offrir une somme plus faible ou imposer un coût plus élevé. L’expression ne supprime ni l’admissibilité ni le risque de remboursement.
L’ACFC indique que la plupart des prêteurs vérifient le crédit lors d’une demande de prêt personnel. Lisez le consentement et demandez si l’enquête est avec ou sans impact et à quel moment elle se produit. Notre guide sur les prêts avec mauvais crédit et les promesses sans enquête explique ces nuances.
Approbation rapide et financement rapide sont-ils identiques?
Non. Un système automatisé peut produire rapidement un résultat préliminaire, mais l’examen des documents, l’identité, les contrôles antifraude, la signature et le traitement bancaire peuvent rester à faire. « Admissible », « correspondance », « préadmissible » ou « conditionnellement approuvé » ne veut pas dire que l’argent est disponible.
Le délai dépend du fournisseur, des vérifications, de l’institution bancaire, du jour et de l’heure, ainsi que de la convention signée. Ne planifiez pas une dépense essentielle selon un délai publicitaire. Lendari ne promet pas un financement en une heure.
Signes d’une fraude liée aux prêts
Arrêtez-vous et vérifiez si vous observez :
- une garantie avant toute vérification d’identité, de revenu ou de capacité;
- des frais initiaux d’« assurance », de « traitement », de « sécurité » ou de « libération »;
- un paiement demandé par virement, service de transfert, cryptomonnaie ou carte prépayée;
- une pression pour payer immédiatement afin de conserver l’approbation;
- une demande de mot de passe bancaire, de NIP ou de code de sécurité;
- un prêteur absent des registres ou de l’organisme de réglementation applicable;
- une adresse copiée ou des coordonnées incohérentes;
- des échanges uniquement sur les réseaux sociaux ou par courriel générique;
- des modalités seulement verbales ou qui changent après la remise de renseignements.
Le CAFC conseille de ne pas envoyer d’argent d’avance pour garantir un prêt. En cas de doute, contactez l’organisme provincial de protection du consommateur ou le régulateur financier avec des coordonnées trouvées indépendamment. Notre guide sur les prêteurs de prêts personnels au Canada offre une liste de vérification.
À quoi ressemble une démarche plus prudente
- Définissez le besoin et le budget. Demandez la plus petite somme qui répond à la dépense.
- Identifiez l’étape. Est-ce une correspondance, une préadmissibilité, une décision conditionnelle ou une offre?
- Vérifiez l’entreprise. Confirmez le nom légal, l’organisme, l’adresse et le domaine officiel.
- Lisez le consentement au crédit. Sachez quand une enquête peut avoir lieu.
- Transmettez les documents de façon sécurisée. Ne donnez jamais vos mots de passe ou codes.
- Comparez les coûts écrits. Taux, TAC, frais, assurance facultative, terme et remboursement total.
- Vérifiez la souplesse. Comprenez les paiements anticipés, retards et fonds insuffisants.
- Prenez le temps de décider. Une approbation n’oblige pas à accepter.
Se préparer sans rechercher une garantie
L’exactitude est plus utile que l’envoi de nombreuses demandes. Vérifiez les erreurs dans vos dossiers de crédit, calculez un versement réaliste, rassemblez des preuves actuelles de revenu et d’adresse, puis réduisez la somme si le budget ne la permet pas. N’exagérez pas le revenu et ne cachez pas les dettes.
Des demandes répétées n’améliorent pas automatiquement les chances. Plusieurs enquêtes avec impact rapprochées peuvent influencer le dossier selon le modèle de pointage. Demandez le type d’enquête. Consultez notre guide sur l’effet d’une demande de prêt sur la cote.
Si la demande est refusée
Un refus n’est pas une raison de payer pour un résultat « garanti ». Demandez au fournisseur s’il peut expliquer le motif général, puis revoyez le revenu, les dettes, les documents et l’exactitude du dossier. Envisagez une somme plus petite, une demande ultérieure après amélioration du budget ou une solution sans crédit moins coûteuse.
Si l’emprunt sert à payer des factures récurrentes ou d’autres dettes, un nouveau prêt peut aggraver la situation. Un conseiller en crédit sans but lucratif ou un syndic autorisé en insolvabilité peut expliquer les options pertinentes; il ne garantit pas un nouveau crédit.
Comparer même après une approbation
L’approbation indique qu’un fournisseur accepte d’offrir du crédit, non que son offre est la meilleure. Comparez la somme reçue, le taux, le TAC, les frais obligatoires, les services facultatifs, la fréquence, le terme, le remboursement total et les règles de paiement anticipé. Un versement plus faible peut coûter davantage sur une période plus longue.
Consultez notre guide sur les taux et le coût total d’un prêt personnel avant d’accepter. Conservez les renseignements et la convention.
Questions fréquentes
Les prêts à approbation garantie sont-ils légitimes au Canada?
Un fournisseur légitime vérifie normalement l’admissibilité avant une offre finale. Une promesse universelle, surtout contre des frais initiaux, est un important signe d’alerte.
La préadmissibilité équivaut-elle à l’approbation finale?
Non. Elle peut reposer sur des renseignements limités. L’identité, les documents, le crédit et l’abordabilité peuvent encore être vérifiés.
Une réponse rapide signifie-t-elle que le prêt est approuvé?
Pas nécessairement. Elle peut confirmer la réception, une correspondance ou une décision conditionnelle. Lisez le statut et attendez les conditions écrites.
Lendari garantit-elle l’approbation?
Non. Lendari est une plateforme de comparaison et de recommandation, et non un prêteur, et ne garantit aucune offre.
Ressources officielles canadiennes
Consultez les renseignements de l’ACFC sur les prêts personnels, les exigences et les vérifications, ses explications sur les dossiers de crédit et le consentement, ainsi que les avertissements sur les prêts garantis et les frais initiaux du CAFC.
Comparez sans présumer l’approbation
Commencez par des renseignements exacts et la somme nécessaire. Si des options sont disponibles, vérifiez le fournisseur et comparez les modalités écrites avant de décider.
Comparer les options de prêt ↗